产品展示
破产重整监管动向收紧,债权人保护与效率再平衡
破产重整监管动向收紧,债权人保护与效率再平衡
破产重整监管动向收紧,债权人保护与效率再平衡,正成为资本市场与司法实践交汇处的重要变化。过去几年,部分上市公司借重整规避退市、拖延债务、稀释债权人利益,引发争议。如今监管与司法协同加强,重整不再是简单保壳工具,而要在公平清偿与拯救企业之间寻找新平衡。这关系债权人、投资者、员工与地方经济,值得关注。
2024年以来,证监会与最高人民法院多次强调,上市公司破产重整必须严守底线,不得借重整逃废债务,不得损害中小投资者和债权人合法权益。交易所同步收紧审核,问询聚焦重整必要性、清偿方案公平性与投资人背景。缺乏拯救价值的公司难获受理。这个变化并非临时起意,而是对前期乱象的纠偏。
证监会出台专门指引,对重整投资人资格、入股价格、股份锁定与业绩承诺提出更严要求。资本公积转增股本不再用于低价输送,转增比例、受让对象和锁定期必须充分说明。重整方案若明显偏向投资人而压低债权人清偿率,交易所会追问甚至否决。这些规则把重整拉回债务清理与经营拯救的本源。
法院受理审查更严,不仅看资产负债,还看重整可行性、经营方案、出资人权益调整。对于无拯救价值的企业,法院倾向于裁定不予受理或宣告破产清算。预重整、庭外重组成为前置过滤器。管理人选任与职责也在强化。管理人须及时披露财产状况,接受法院与债权人会议监督。
债权人保护在重整审查中被放到更突出位置。担保债权、职工债权、税款债权与普通债权的法定顺序不能随意突破。重整计划不得以拯救企业为名,大幅削减优先债权。普通债权在重整中的清偿率,原则上不应低于破产清算下的模拟价值。债转股必须公允定价,并给债权人合理选择权。
债权人会议表决机制也在强化。担保债权组、职工债权组、税款债权组与普通债权组分别表决,权益受损的组别必须获得公平对待。出资人权益调整若缺乏正当理由,法院通常不予批准。强制批准重整计划必须满足最大利益原则,确保反对者所得不低于清算受偿。债权人谈判地位因此提高,管理人不能把表决当形式。
监管收紧的直接背景,是前期部分重整案例偏离拯救功能。有的公司通过重整规避退市,原股东在债务未清时保留过多权益。有的投资人以极低价格入股。有的方案压低普通债权清偿率,却让关联方获得转增股份。债权人被裹挟投票,中小投资者被稀释。这些乱象侵蚀市场信用,监管必须回应。
与保护债权人同样重要的是重整效率。程序冗长会让企业营运价值流失,供应商断供、员工流失、客户转单。债权人等待时间越久,实际回收率可能越低。监管收紧不能变成拖而不决,法院需要更快识别有无拯救价值。简易程序、预重整、庭外重组与府院联动正在被更多使用,以缩短程序周期。
预重整正从地方探索走向更规范的制度安排。1xbet体育它把庭外协商与司法重整衔接起来,让债权人、投资人和出资人提前谈判。方案成熟后再进入受理程序,可以降低重整失败风险。监管同时要求信息披露充分,防止利用预重整进行内幕交易。多地法院已发布预重整工作指引,明确启动条件和管理人职责。
重整投资人不再只是出钱方,监管要求其具备产业协同与持续经营能力。资金来源必须合法清晰,不得使用结构化融资或代持安排规避审查。投资人资格、入股价格、股份锁定期与减持安排都要披露。实际控制人和一致行动关系需要穿透核查。缺乏产业背景的纯套利资金,越来越难获得重整入场券。
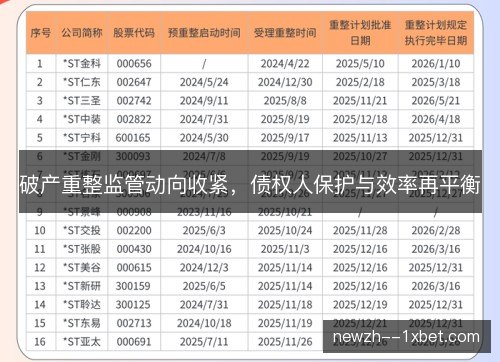
上市公司重整牵涉公众股东,信息披露要求明显提高。重整计划草案、债权清偿方案、出资人权益调整和投资人背景,都需要在表决前充分披露。交易所要求召开说明会,回应中小投资者质疑。网络投票和单独计票机制被强化,防止大股东或关联方操纵表决结果。内幕交易和股价异动也被重点监控。
监管收紧后,上市公司壳价值继续下降,单纯保壳式重整空间收窄。部分公司可能因无法提出公平可行方案而走向清算。重整成功率短期或许下降,但重整质量与市场信任有望提升。债权人回收预期更稳定,投资人则需要更真实的产业能力。中介机构、管理人和法院的责任同步加重。
往后看,破产重整监管更可能走向分类施策与精准识别。对有拯救价值、只是暂时陷入流动性困难的企业,司法与监管会支持其通过重整恢复经营。对长期亏损、丧失主业、主要靠卖壳维持的公司,则会加快出清。府院联动和金融债权人协调机制将更重要,跨部门信息共享有助于识别真实风险。
制度层面的修补仍在推进。企业破产法修订讨论中,预重整、庭外重组、重整投资人监管和债权人委员会等议题受到重视。证券监管与司法程序需要更顺畅衔接,虚假陈述、资金占用、违规担保等历史问题要在重整中一并解决。对逃废债、恶意转移资产和利益输送的追责力度会继续加大。
公平与效率的再平衡不会一蹴而就。债权人保护看似增加谈判成本,却能提升重整方案的可信度和可执行性。只有让债权人相信清偿规则公平,让投资者相信信息披露真实,重整才能真正拯救企业。监管与司法协同将更常态化,规则也会更精细。市场会奖励那些有产业能力、愿意长期经营的重整投资人。

1xbet为全球知名在线体育投注平台,提供稳定的1xbet入口和下载服务,支持多种体育投注玩法与实时赛事更新,1xbet官网让用户轻松体验高赔率投注和丰富的游戏项目,是喜欢体育博彩用户的首选平台,安全可靠且操作便捷。
加入1xbet官网
-
- 地址
- 毕节市朗谣郡450号
-
- 电话
-
- 工作时间
- 周一至周五:上午 10 点至晚上 8 点